Mensaje de urgencia en la Ley de Rescate, paso a paso
El mensaje de urgencia comprime en pocas semanas el trámite de la Ley de Rescate Económico y desplaza buena parte del riesgo hacia el control constitucional del procedimiento legislativo
Oficina de Prensa
18 de noviembre de 2026
El Gobierno de Abelardo de la Espriella radicó el Proyecto de Ley 477 de 2026 Cámara el 29 de octubre. Cinco días después, el 3 de noviembre, envió al Congreso un mensaje de urgencia e insistencia para acelerar la Ley de Rescate Económico. La iniciativa tiene 106 artículos y persigue un ajuste cercano a 45 billones de pesos. Incluye cambios tributarios, devolución del IVA a sectores vulnerables e incentivos para pequeños empresarios. El calendario es estrecho: las sesiones ordinarias terminan el 16 de diciembre. Para empresas, gremios y entidades territoriales, la pregunta útil es qué cambia en el trámite y dónde están los riesgos, ya que el resultado definirá su carga tributaria, su planeación financiera para 2027 y la estructura de las entidades públicas con las que se relacionan.
¿Qué es el mensaje de urgencia e insistencia?
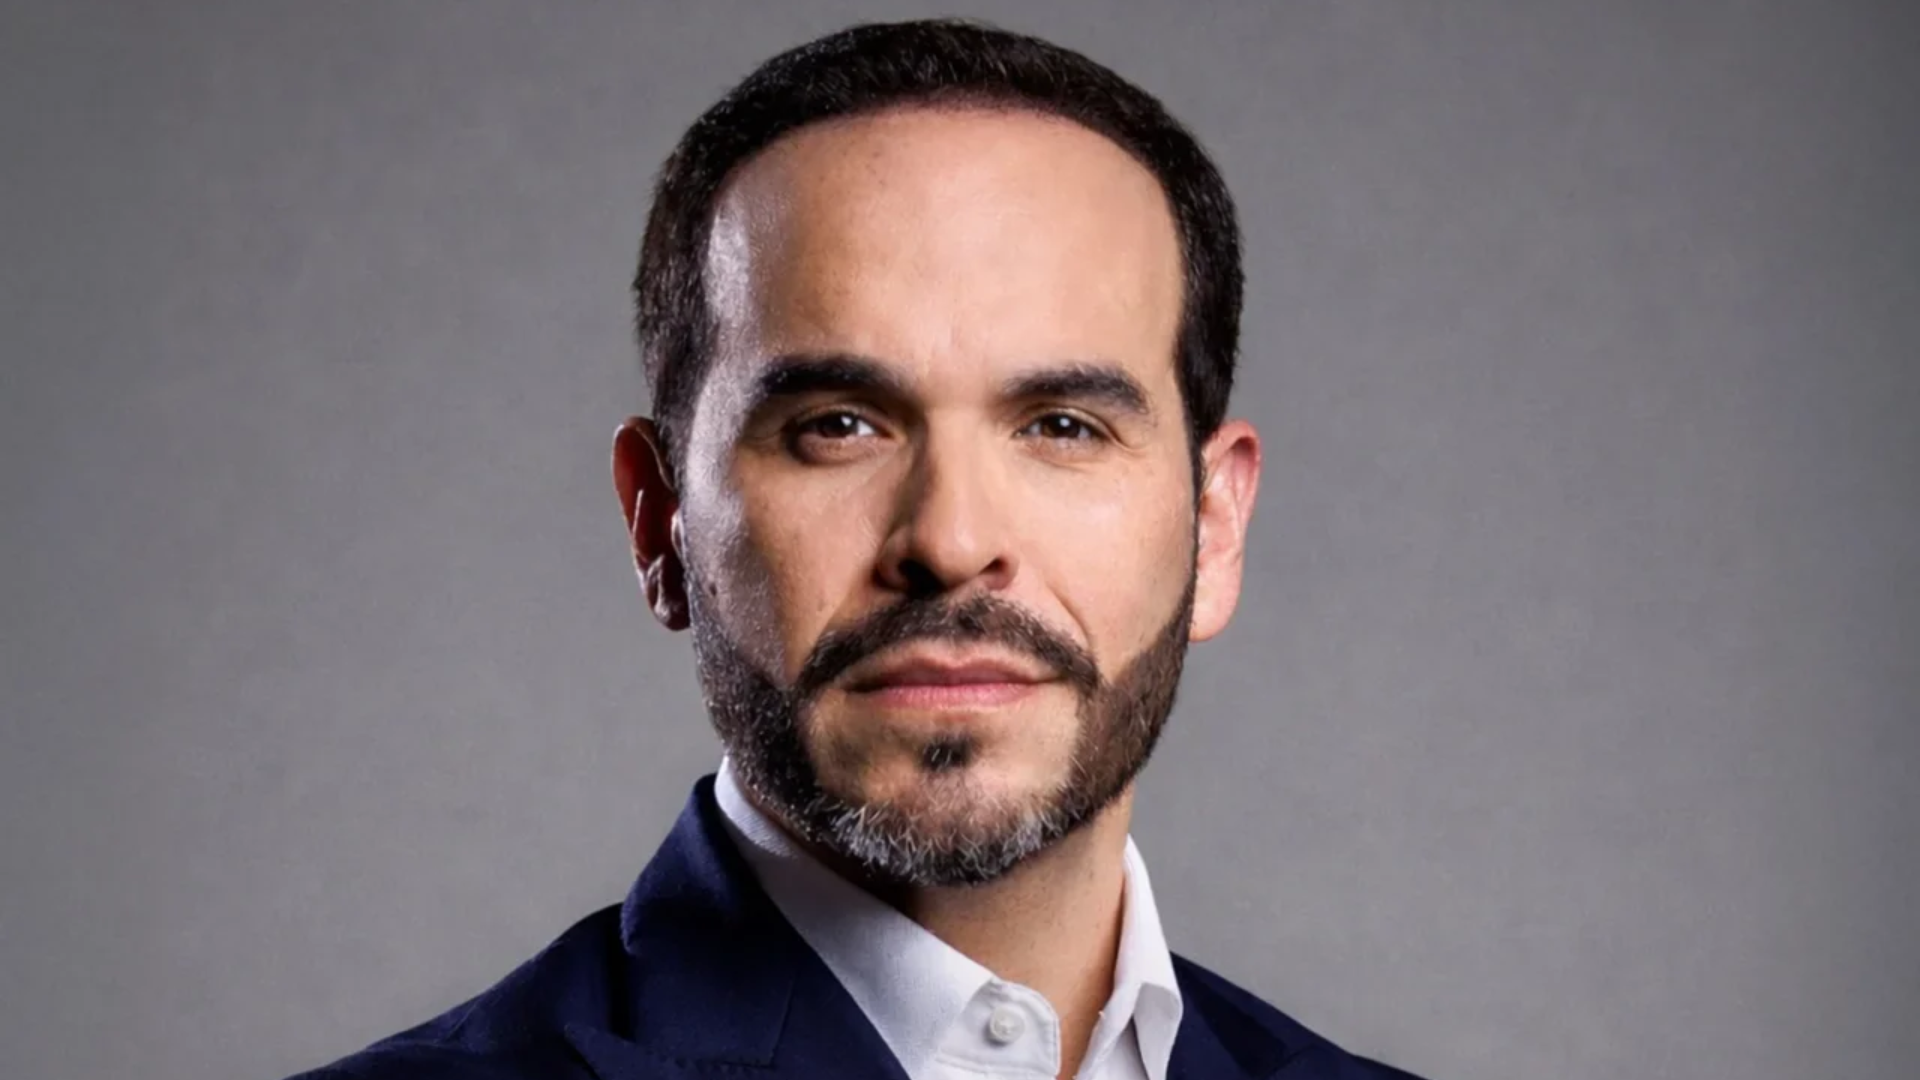
Aberlardo de la Espriella, actual Presidente de Colombia, quién solicitó el trámite de urgencia
El artículo 163 de la Constitución permite al presidente solicitar trámite de urgencia para cualquier proyecto de ley. Con esa solicitud, la cámara respectiva debe decidir en un plazo de treinta días. Si el presidente insiste, el proyecto gana prelación en el orden del día. Desde ese momento desplaza cualquier otro asunto hasta que la cámara o la comisión decida.
El Gobierno sustentó su mensaje de urgencia en esa norma, en los artículos 183 y 191 de la Ley 5.ª de 1992 y en el reglamento del Congreso. La carta llegó a los presidentes de Senado y Cámara y a las comisiones terceras y cuartas de ambas corporaciones. Estas cuatro comisiones concentran los asuntos económicos y presupuestales.
¿Cómo cambia el trámite de la Ley de Rescate?
En el trámite ordinario, un proyecto tributario inicia en la Cámara, como exige el artículo 154 de la Constitución. Luego recorre cuatro debates sucesivos. El artículo 160 exige ocho días entre el primer y el segundo debate. También exige quince días entre la aprobación en una cámara y el inicio del debate en la otra.
El mensaje de urgencia comprime esa secuencia en tres momentos. Primero, las comisiones económicas de Senado y Cámara deliberan de forma conjunta para el primer debate. Segundo, las plenarias pueden tramitar el proyecto en paralelo. La Corte Constitucional ha entendido que, tras un debate conjunto en comisiones, el término de quince días no es imperativo. El lapso de ocho días se mantiene. Por último, si los textos aprobados difieren, una comisión accidental los concilia antes de la sanción.
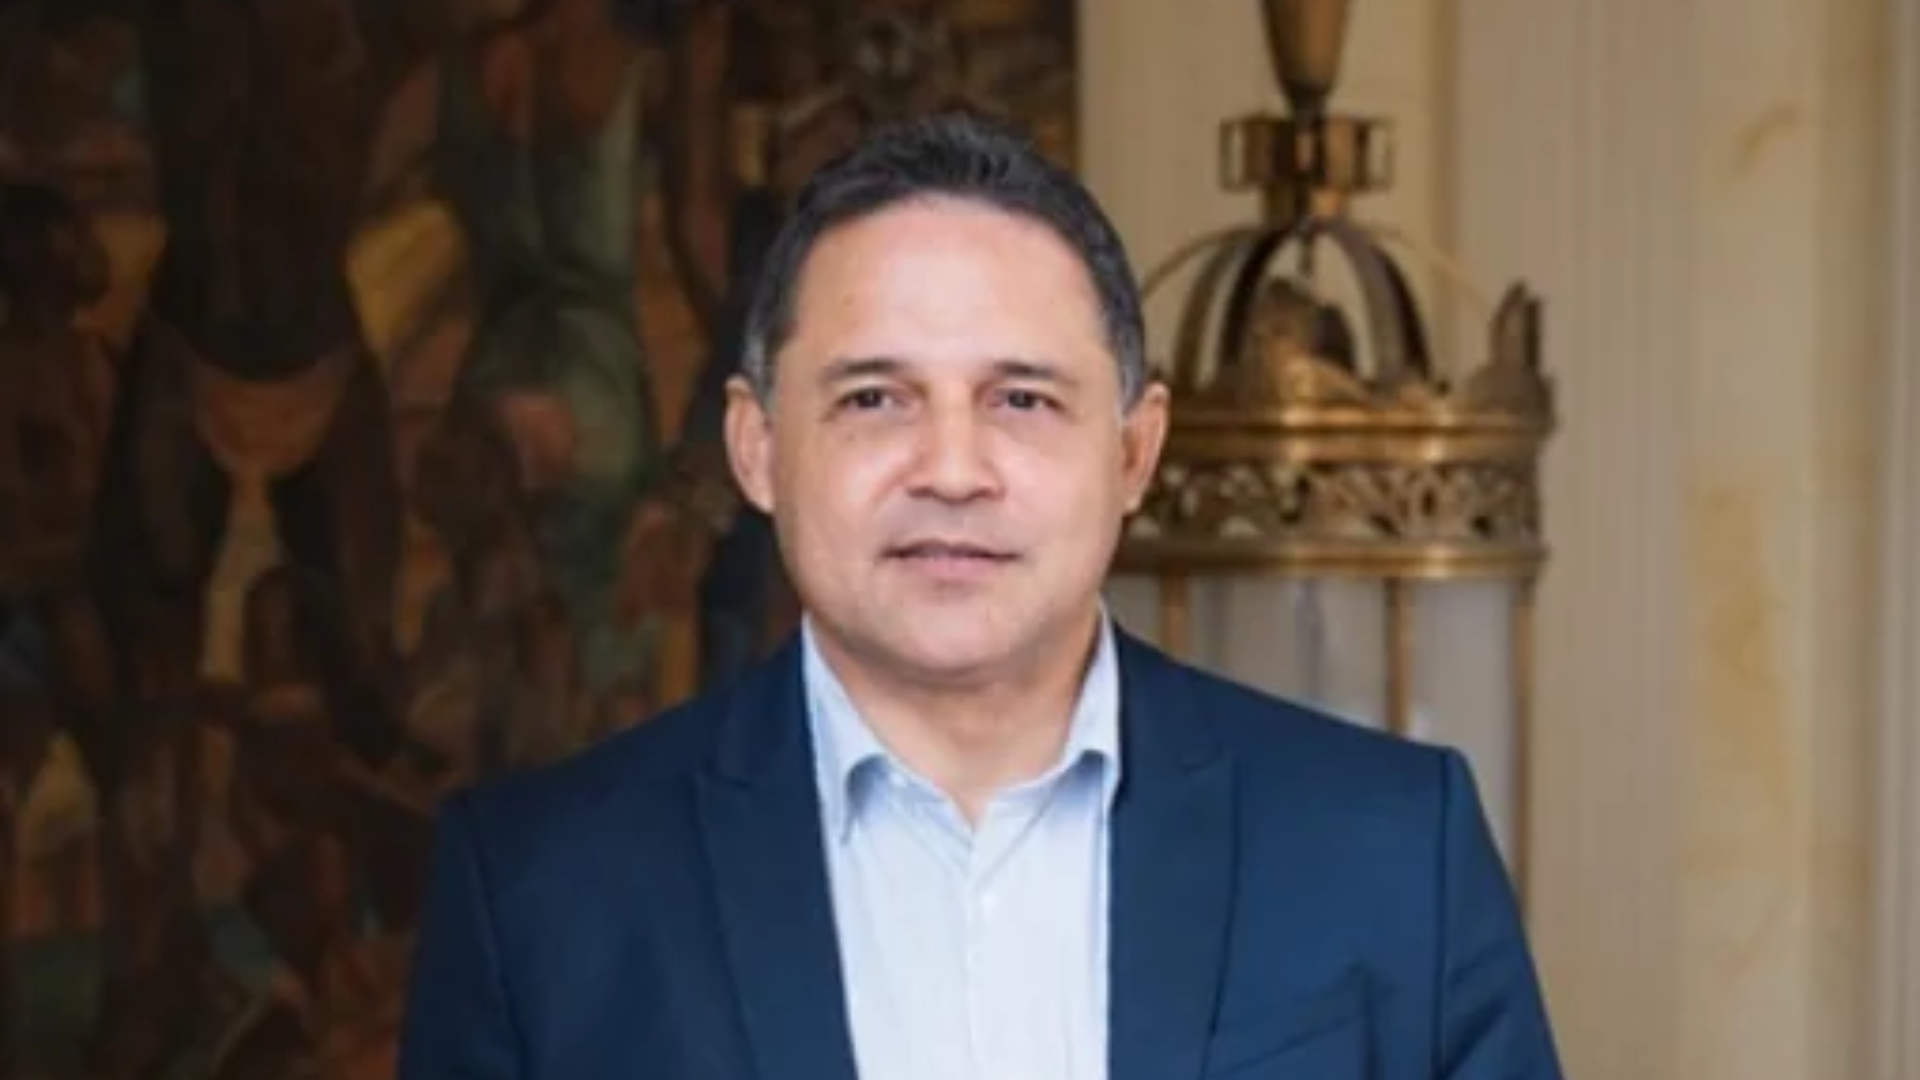
Honorio Miguel Henríquez Pinedo, miembro del Centro Democráctico y presidente del Senado
La aritmética política favorece al Ejecutivo en el punto de partida. Según un análisis de Portafolio, 63 de los 90 integrantes de las comisiones económicas serían afines al Gobierno. Sin embargo, el presidente del Senado, Honorio Henríquez, expresó reparos frente a un posible aumento de impuestos. Henríquez pertenece al Centro Democrático, partido de la coalición. Según reportes del 8 de noviembre, Gobierno y bancadas acordaron mesas técnicas para buscar consensos sobre el articulado.
¿Qué pasa si vencen los treinta días?
El plazo obliga al Congreso, pero su vencimiento no le quita competencia. En la Sentencia C-565 de 1997, la Corte precisó que el término es obligatorio y no preclusivo. Pasados los treinta días, las comisiones pueden seguir deliberando y lo aprobado conserva validez. El presidente, además, puede repetir el mensaje de urgencia en cualquier etapa. El incumplimiento solo acarrea responsabilidad disciplinaria para los congresistas.
En la práctica, el mensaje de urgencia opera como un instrumento de presión sobre la agenda. Los plazos que condicionan el resultado son otros: el cierre de sesiones el 16 de diciembre y el fin del año fiscal.
¿Qué riesgos jurídicos abre la velocidad?
El primer riesgo es temporal. Según el artículo 338 de la Constitución, los tributos de período se aplican desde el período siguiente a la vigencia de la ley. Si la reforma no se sanciona antes del 31 de diciembre, los cambios en renta se aplicarían desde 2028.
Por su parte, el segundo riesgo es procedimental. El artículo 160 prohíbe votar un proyecto en una sesión distinta de la anunciada. A su vez, el artículo 158 exige unidad de materia. Un articulado extenso, discutido en pocas semanas, multiplica las oportunidades de error en anuncios, votaciones y proposiciones.
Finalmente, el tercer riesgo es material. El proyecto concede facultades extraordinarias para suprimir o fusionar ministerios. El numeral 10 del artículo 150 limita esas facultades a seis meses y prohíbe usarlas para decretar impuestos. Además, exige mayoría absoluta en ambas cámaras. Ese umbral sube justo en el componente más sensible para la coalición.
¿Qué escenarios hay antes del 16 de diciembre?
En un primer escenario, las mesas técnicas producen un texto concertado y la sanción llega antes del 31 de diciembre. En un segundo, el Congreso aprueba los componentes de gasto y reduce los tributarios. Eso obligaría al Gobierno a recalcular la meta de ajuste. En un tercero, el debate pasa a sesiones extraordinarias, como ocurrió con las reformas tributarias de 2018 y 2019. El costo de este escenario sería aplazar un año los efectos en renta.
Para profundizar
Sobre el mensaje de urgencia y el procedimiento legislativo
- José Rodrigo Vargas del Campo, «¿Es armoniosa la colaboración entre el Ejecutivo y el Legislativo?,» Revista Derecho del Estado, n.º 15 (diciembre de 2003), https://dialnet.unirioja.es/descarga/articulo/5119726.pdf. Ubica el mensaje de urgencia entre las prerrogativas exclusivas del Ejecutivo en el proceso legislativo y explica su efecto sobre el orden del día del Congreso.
- Yenny Andrea Celemín Caicedo, «La influencia de la jurisprudencia de la Corte Constitucional en el proceso legislativo en Colombia,» Precedente 11 (julio-diciembre de 2017): 53-82, https://icesi.edu.co/revistas/index.php/precedente/article/download/2481/3125. Muestra cómo la jurisprudencia constitucional ha moldeado las reglas del trámite legislativo, un marco útil para dimensionar el riesgo de vicios de procedimiento.
- Comité Autónomo de la Regla Fiscal (CARF), «Informe del CARF al Congreso de la República,» 29 de abril de 2026, https://www.valoraanalitik.com/wp-content/uploads/2026/04/Informe-al-Congreso-abril-2026-1.pdf. Ofrece el diagnóstico fiscal independiente que explica la presión de tiempo detrás de la reforma, con un déficit primario proyectado de 3,7% del PIB para 2026.
Greystone: anticipar el riesgo procedimental en reformas fiscales
Las organizaciones expuestas a la reforma necesitan seguir dos agendas a la vez. La política define qué artículos sobreviven en las mesas técnicas y en las comisiones conjuntas. La jurídica determina si lo aprobado resistirá el control de la Corte. Mapear el articulado por impacto y documentar cada anuncio y votación permite intervenir a tiempo durante el trámite. También permite conservar argumentos sólidos para la etapa posterior.
¡Comparte esta publicación!
Mensaje de urgencia en la Ley de Rescate, paso a paso
El mensaje de urgencia comprime en pocas semanas el trámite de la Ley de Rescate Económico y desplaza buena parte del riesgo hacia el control constitucional del procedimiento legislativo...
Invertir en Venezuela desde la óptica de asuntos públicos
Invertir en Venezuela hoy significa operar bajo licencias revocables y reformas de un gobierno interino, una combinación que redefine el riesgo regulatorio como una cadena de permisos interdependientes ...
Fin de la jornada 6×1 en Brasil
El fin de la jornada 6x1 en Brasil convierte la negociación colectiva en la variable que define cuánto margen de transición tendrá cada empresa antes del límite de 40...
Ley de Familias Guardabosques queda en manos de la Corte
Entre el 04 de noviembre y el 09 de noviembre, la Corte Constitucional asumió un nuevo estudio de constitucionalidad Oficina de Prensa 09 de noviembre de...
¿Pueden las fundaciones abrir sucursales como las empresas?
Entre el 27 de octubre y el 03 de noviembre, la Corte Constitucional admitió dos nuevas demandas de inconstitucionalidad Oficina de Prensa 04 de noviembre de...
Ley de rescate económico y la promesa de no subir impuestos
Un asalariado formal de $8 millones pagaría cerca de $3,4 millones más al año con la aprobación de la Ley de rescate económico, una cifra que redefine quién financia...
