Ley de rescate económico y la promesa de no subir impuestos
Un asalariado formal de $8 millones pagaría cerca de $3,4 millones más al año con la aprobación de la Ley de rescate económico, una cifra que redefine quién financia el ajuste fiscal
Oficina de Prensa
03 de noviembre de 2026
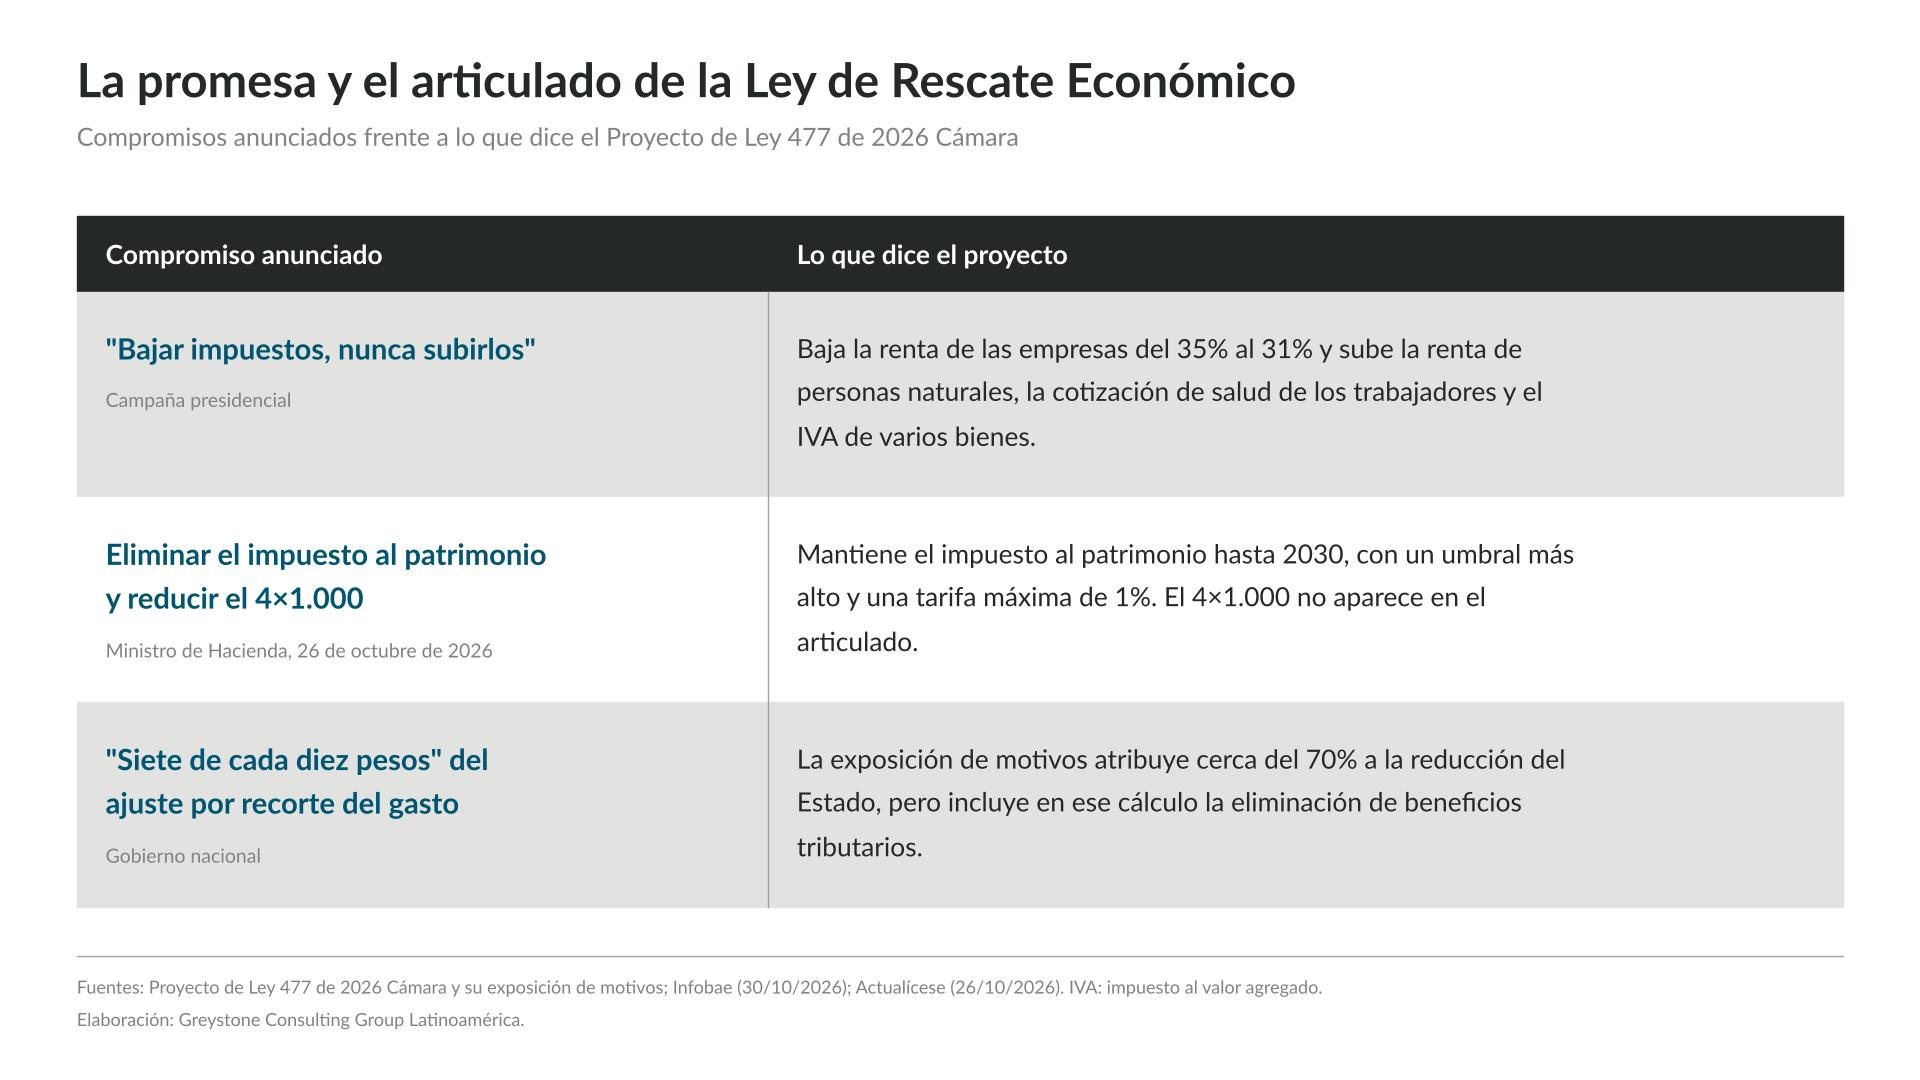
Durante la campaña, Abelardo de la Espriella prometió «bajar impuestos, nunca subirlos». Sin embargo, la Ley de Rescate Económico baja la renta de las empresas, al tiempo que sube la renta, la cotización de salud y el impuesto al valor agregado (IVA) para buena parte de los hogares. Frente a esa tensión, el Gobierno sostiene que uno de cada diez colombianos aportaría el 97% del esfuerzo tributario, mientras que sus críticos, incluidos congresistas afines al Gobierno, responden que ese grupo es la clase media asalariada.
¿Qué contiene la Ley de Rescate Económico?
El Gobierno nacional radicó el 29 de octubre ante la Cámara de Representantes el proyecto, que reúne en 106 artículos medidas sobre gasto público, impuestos y nómina. La iniciativa llega días después de que el Presupuesto General de la Nación (PGN) de 2027 se expidiera por decreto en COP 635 billones, consistente con un déficit de 9,4% del producto interno bruto (PIB). De hecho, el proyecto convierte ese presupuesto en un techo revisable, ya que el artículo 2 permite a Hacienda reducir partidas que no cuenten con concepto favorable del Consejo Superior de Política Fiscal (CONFIS).
En cuanto a su contenido, la exposición de motivos del Ministerio de Hacienda atribuye cerca del 70% del ajuste a la reducción del Estado. Con ese propósito, la Ley de Rescate Económico recorta en 50% los contratos de prestación de servicios en 2027 y reduce en 20% el gasto de personal en 2028. Paralelamente, baja la renta de las sociedades del 35% al 33% en 2027 y al 31% desde 2028, amplía la base de renta de las personas naturales y sube la cotización de salud de quienes ganan más de dos salarios mínimos. Del mismo modo, elimina desde 2028 la tarifa de IVA del 5% y, como contrapeso, crea la devolución EfectIVA para la población pobre y vulnerable.
La promesa y el articulado de la Ley de Rescate Económico
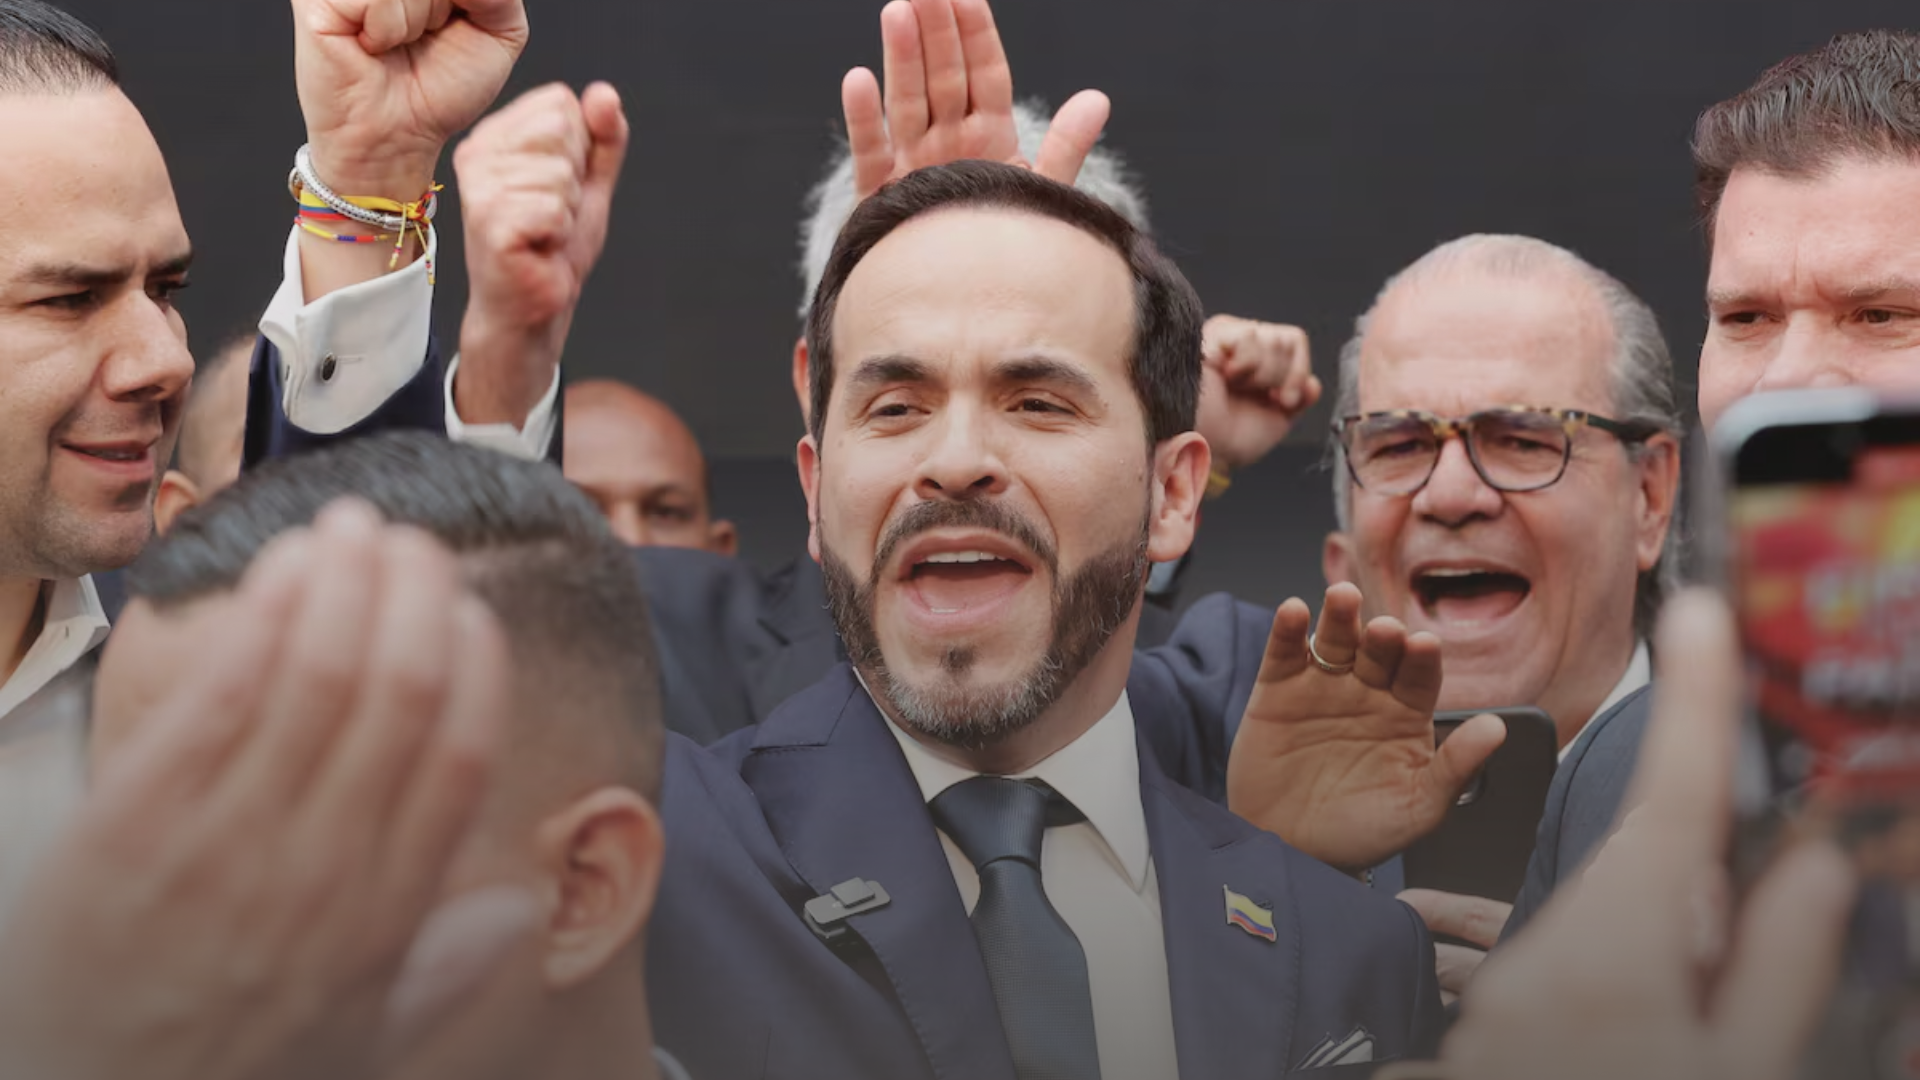
Presidente Abelardo de la Espriella durante su campaña en Bogotá
Precisamente, la distancia entre lo anunciado y lo radicado explica buena parte de la reacción política. Esa distancia tiene, además, costos económicos. En primer lugar, resta previsibilidad a la política tributaria, un activo que la sucesión de reformas de los últimos años ya había debilitado. Cuando las reglas se apartan de lo anunciado, empresas e inversionistas tienden a aplazar decisiones de contratación e inversión hasta conocer el texto definitivo. Por esa razón, el Consejo Gremial pidió evaluar los efectos del proyecto sobre la inversión y el empleo formal.
En segundo lugar, afecta la credibilidad fiscal que el propio proyecto busca recuperar, ya que el Fondo Monetario Internacional (FMI) ha señalado que recuperar esa credibilidad es la vía para anclar las expectativas y reducir los costos de financiamiento. Por último, desgasta el capital político necesario para aprobar el ajuste, de modo que la brecha entre la promesa y el texto se convierte también en un riesgo de ejecución.
Cuatro puntos de controversia en la Ley de Rescate Económico
El primer punto de controversia es la composición del ajuste. Al respecto, un análisis de La Silla Vacía estima que los recortes efectivos equivalen a cerca de 0,74% del PIB en 2028, es decir, alrededor del 21% del efecto total. En la misma dirección, el presidente de la Asociación Nacional de Instituciones Financieras (ANIF) advirtió que «reforma tras reforma, se penaliza o se carga mucho la actividad formal».
María Clara Posada Caicedo, senadora por el centro democrático
El segundo, estrechamente ligado al anterior, es la definición de clase media. Desde las propias filas afines al Gobierno, la senadora, del Centro Democrático, afirmó que «la clase media siempre termina pagando los platos rotos del derroche del Estado», y el presidente del Senado, Honorio Henríquez, sostuvo que «los colombianos no aguantan un impuesto más». En la práctica, ambos describen al mismo grupo que el Gobierno ubica en el decil de mayores ingresos, de modo que la discrepancia es, en buena medida, de definición.
El tercero es el IVA. A partir de 2028, café, azúcar, frutas y verduras frescas pasarían al 19%, mientras que papa, yuca, pan, arepa y panela conservarían su tratamiento actual. Para compensar ese efecto, la devolución EfectIVA beneficiaría a 36,5 millones de personas; no obstante, arranca el mismo día del alza y depende de la factura electrónica, por lo que cualquier falla operativa recaería sobre los hogares más pobres.
Por último, el cuarto punto se refiere al poder del Ejecutivo. Además de la facultad de recortar el PGN, la Ley de Rescate Económico otorga al presidente seis meses de facultades extraordinarias para suprimir y fusionar ministerios.
Cuánto pagarían de más trabajadores y empresas
Para llevar esta discusión a cifras concretas, Greystone aplicó las tarifas de la Ley de Rescate Económico a un asalariado sin dependientes ni deducciones adicionales, a partir de la unidad de valor tributario (UVT) de $52.374 y el salario mínimo de $1.750.905 vigentes en 2026.
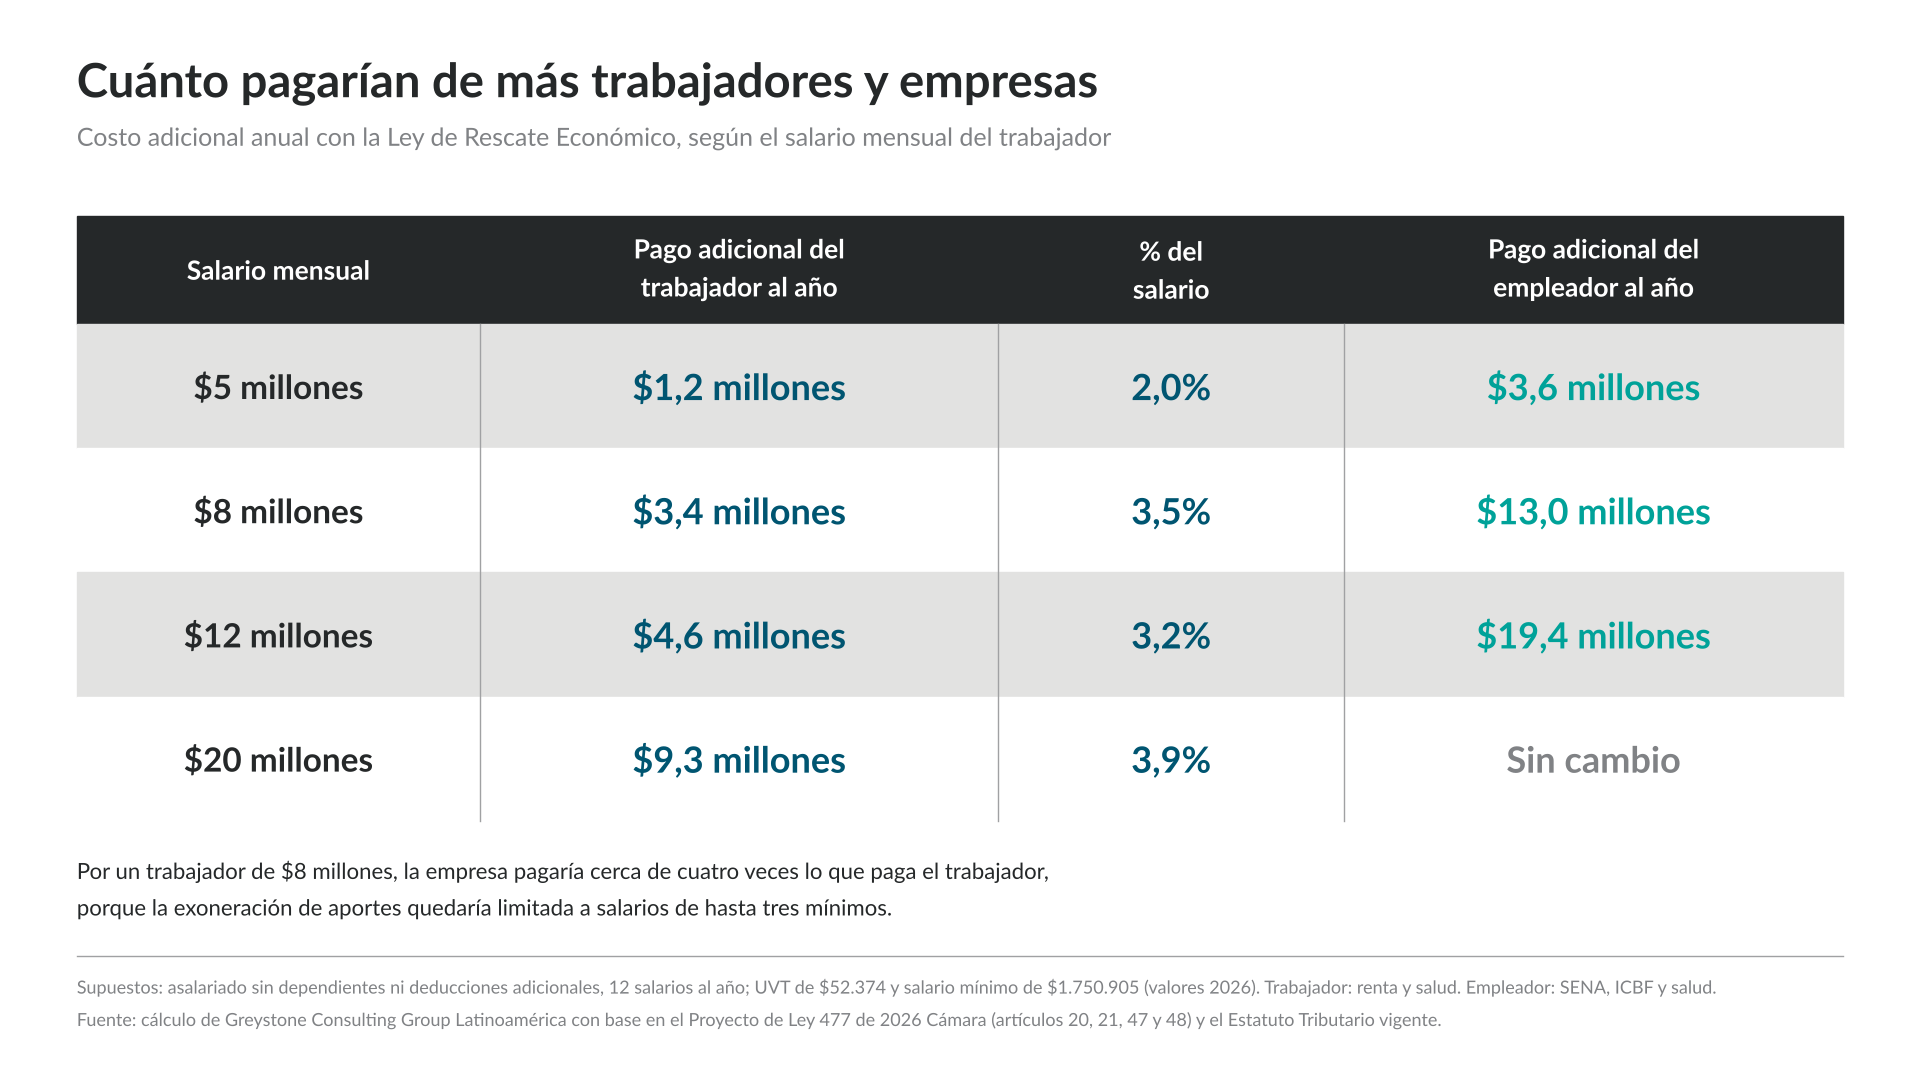
Los resultados permiten separar dos efectos. Por un lado, la carga adicional del trabajador se mantiene entre 3% y 4% del salario entre $8 y $20 millones, lo que concentra el esfuerzo en el asalariado formal, con poca progresividad en la parte alta. Por otro lado, el mayor costo recae sobre el empleador: por un trabajador de $8 millones, la empresa pagaría cerca de cuatro veces lo que paga el trabajador, ya que la exoneración de aportes quedaría limitada a salarios de hasta tres mínimos.
En consecuencia, la rebaja de la renta empresarial beneficia en mayor proporción a las compañías intensivas en capital que a las de servicios profesionales, cuya nómina se encarece.
Riesgos y oportunidades del trámite
A estas tensiones se suma una aritmética legislativa estrecha. Por una parte, el partido del Gobierno tiene cinco senadores; por otra, el Centro Democrático respalda los recortes, pero rechaza los impuestos, y el expresidente Álvaro Uribe pidió a su bancada que estudiara el proyecto «con actitud reposada». En ese contexto, el riesgo principal es una aprobación asimétrica de la Ley de Rescate Económico, que conserve lo popular, como los recortes y la rebaja empresarial, y elimine lo impopular. Dado que esa rebaja cuesta entre $9,5 y $12 billones al año, el resultado podría ampliar el déficit en lugar de reducirlo y, con ello, presionar la regla fiscal.
Escenarios para la Ley de Rescate Económico
Así las cosas, en el escenario probable, el Congreso aprobaría los recortes, la regla fiscal y los impuestos al consumo, pero moderaría la renta de personas naturales y la cotización de salud. En un escenario favorable, el Gobierno compensaría esas concesiones con un recorte adicional del gasto antes del 16 de diciembre.
Por el contrario, en el escenario restrictivo prevalecería la aprobación asimétrica o el trámite pasaría a 2027. En cualquier caso, las señales por monitorear son la posición de las bancadas, la movilización del 19 de noviembre y la ponencia para el primer debate.
Para profundizar
Sobre ajuste fiscal, impuestos a la nómina y empleo formal
- Adriana Kugler y Maurice Kugler, «Labor Market Effects of Payroll Taxes in Developing Countries: Evidence from Colombia,» NBER Working Paper 13855, National Bureau of Economic Research, marzo de 2008, https://www.nber.org/papers/w13855. Estima que un aumento de 10% en los impuestos a la nómina en Colombia redujo el empleo formal entre 4% y 5%, una referencia directa para dimensionar el cambio en la exoneración de aportes.
- Bert Brys, «Making Colombia’s Tax Policy More Efficient, Fair and Green,» OECD Economics Department Working Papers, Organización para la Cooperación y el Desarrollo Económicos, 27 de mayo de 2015, https://www.oecd.org/en/publications/making-colombia-s-tax-policy-more-efficient-fair-and-green_5js0cqs9605g-en.html. Plantea reducir la dependencia del impuesto de renta empresarial y recortar exenciones que favorecen a los hogares de mayores ingresos, el mismo dilema de equidad que hoy enfrenta el proyecto.
- Organización para la Cooperación y el Desarrollo Económicos, «OECD Tax Policy Reviews: Colombia 2022 (resumen ejecutivo),» OCDE, 2022, https://search.oecd.org/tax/tax-policy/resumen-ejecutivo-analisis-de-politica-fiscal-de-la-ocde-colombia-2022.pdf. Revisa el diseño del impuesto de renta personal y del IVA, y la medición de los beneficios tributarios, insumo para evaluar quién soporta la ampliación de la base.
- Fondo Monetario Internacional, «IMF Executive Board Concludes 2025 Article IV Consultation with Colombia,» comunicado de prensa 25/320, 30 de septiembre de 2025, https://www.imf.org/en/News/Articles/2025/09/30/pr25320-imf-executive-board-concludes-2025-article-iv-consultation-with-colombia. Advierte que volver a la regla fiscal en 2028 exigirá un esfuerzo de consolidación considerable, contexto para valorar el riesgo de una aprobación parcial del proyecto
Greystone: anticipar es estrategia
Greystone acompaña a gobiernos y empresas en procesos regulatorios cuyo resultado depende tanto del texto como del trámite político. Por ello, contrasta los anuncios con el articulado y traduce cada cambio en costos concretos, de manera que las organizaciones puedan anticipar sus decisiones de nómina, precios e inversión.
¡Comparte esta publicación!
Ley de rescate económico y la promesa de no subir impuestos
Un asalariado formal de $8 millones pagaría cerca de $3,4 millones más al año con la aprobación de la Ley de rescate económico, una cifra que redefine quién financia...
Cuando la ciberseguridad falla, el ‘compliance’ responde: el nuevo desafío empresarial en América Latina
El caso de Costa Rica revela que el compliance y la ciberseguridad ocupan hoy un lugar central en el gobierno corporativo y en la agenda de las juntas directivas...
¿Cómo quedó distribuido el presupuesto de Colombia para el 2027?
El presupuesto por decreto de 2027 mantiene los $634,9 billones de comisiones y excluye las reasignaciones de plenarias, lo que traslada la incertidumbre del trámite a la ejecución ...
Demandas de inconstitucionalidad sobre pensiones y festivos
Entre el 14 de octubre y el 26 de octubre, la Corte Constitucional admitió ocho nuevas demandas de inconstitucionalidad Oficina de Prensa 26 de octubre de...
Ochenta años de la Organización de las Naciones Unidas: ocho logros, ocho fracasos y ocho retos
El balance de logros y fracasos de las Naciones Unidas tras ocho décadas muestra que la legitimidad del multilateralismo depende de la reforma del Consejo de Seguridad ...
América Latina entre la izquierda y la derecha
Gobiernos de izquierda y de derecha conviven hoy en América Latina con mandatos estrechos y aprobaciones en descenso que redefinen el riesgo regulatorio de cada país ...
